個人年金保険を解約!10年続けたマニュライフ生命の外貨建て保険を解約した理由
老後資金のためのお金はどうされていますか?
私は約10年前、将来のお金に備えるために、マニュライフ生命の外貨建て個人年金保険に加入しました。
が、ついに!
約10年間続けてきた個人年金保険を解約しました!!!
解約せずに、そのまま保有し続けることもできたのですが、私が選んだのは解約してお金を受け取ること。
理由は、保険に入れておくよりも、自分で投資にお金を回したいと思ったからです。
今回は、私が加入していた個人年金保険の内容や、解約して戻ってきたお金、解約を決めた理由について紹介します。
個人年金保険を続けるか悩んでいる方の参考になればうれしいです。
10年前に加入したマニュライフ生命の個人年金保険
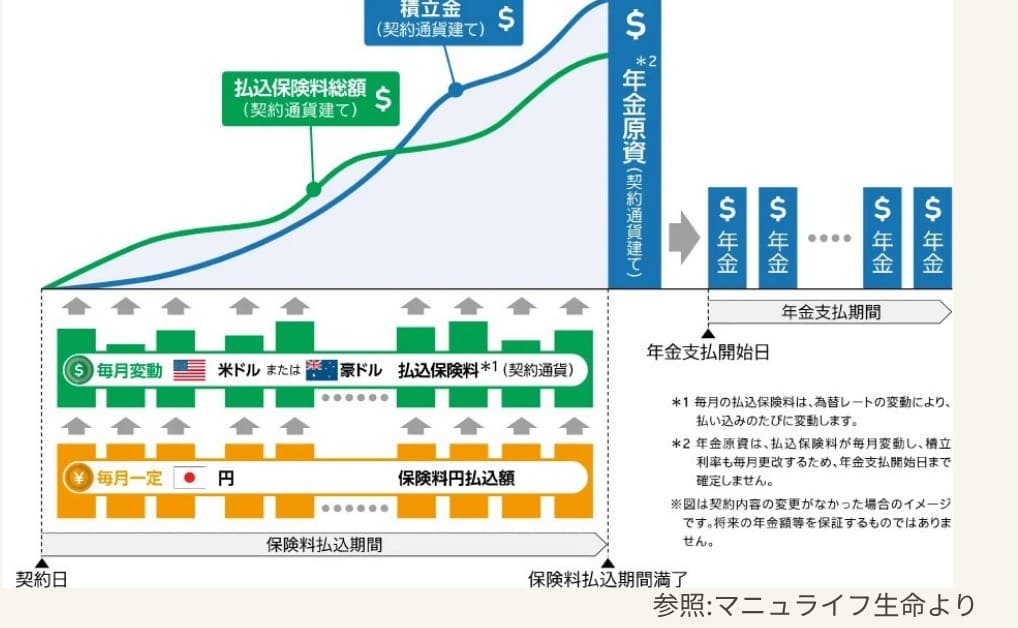
私が加入していたのは、マニュライフ生命の「無配当外貨建個人年金保険(積立利率変動型)」です。
契約通貨は米ドル。
加入したのは約10年前です。
当時はまだ結婚するかどうかも分からないけど、とりあえず老後のお金について考え、将来に向けて資産を準備しておきたいと思いました。
10年前の私は投資に対する知識が全くない、今より情報収集源がなく投資に対する壁が高かく(今みたいにNISA、iDeCoとかアプリで簡単に投資、ポイント使えるよ、とかはもう少ししてからでした)
銀行に行った際、勧められるまま契約することに…
 ひなた
無知って怖いと改めて実感しました
無知な10年前の私は、契約当初、毎月4万円ほど保険料を払っていました。
結婚してからは最低額の毎月1万円に変更して、続けてきました。(解約すると元本割れするため)
今回解約した個人年金保険の内容
| 項目 | 内容 |
|---|---|
| 保険会社 | マニュライフ生命 |
| 保険の種類 | 無配当外貨建個人年金保険(積立利率変動型) |
| 契約通貨 | 米ドル |
| 契約期間 | 約10年 |
| 当初の月額保険料(約4年) | 約4万円 |
| 結婚後の月額保険料(約6年) | 約1万円 |
| 積立金額 | 約255万円 |
| 解約返戻金 | 約21,450米ドル |
| 円換算の為替レート | 約1ドル156円 |
| 円換算の受取額 | 約330万円 |
※金額は端数を省いた概算です。円換算額は為替レートや実際の受取条件によって変わります。
個人年金保険を解約
今回、解約するにあたって確認した積立金額は約255万円。
そして、解約返戻金は約21,450米ドルでした。
これを1ドル約156円で円換算すると、約335万円になります。実際の受取額については、端数を省いて約330万円として紹介しています。
積立金額と解約返戻金の円換算額を単純に比較すると、約75万〜80万円のプラスでした。
※ちなみに受け取り方法はドルか円か選べましたが、円を選択。
 ひなた
10年前に加入した保険から、まとまったお金が戻ってくるのはうれしい!
今回の差額は、あくまで積立金額と解約返戻金を比較したものです。
※解約返戻金は米ドル建ての金額を円に換算したものです。
※外貨建て保険は、運用だけでなく為替の影響も受けます。
円安のときは円に換算した受取額が増える一方、円高になれば受取額が減る可能性もあります。
なぜ個人年金保険を解約したの?
今回、解約を決めた一番の理由は、自分で投資にお金を回したいと思ったからです。
私は以前からNISAなどを利用して投資を続けています。
投資を続けるなかで、保険で老後資金を準備するだけでなく、自分で投資先やお金の置き場所を考えることにも関心が出てきました。
そこで、これまで加入していた個人年金保険についても、改めて考えることに。
このまま保有し続けるのも選択肢のひとつです。
ただ、今回は保険にお金を置いておくよりも、解約して資金を手元に戻し、今後の投資や家計に活用したいと考えました。
もちろん、投資には元本割れのリスクがあります。
自分で運用すれば必ず保険よりお金が増える、というわけではありません。
それでも、これからの資産形成について考えた結果、私は解約することを選びました。
解約しない選択肢もあった
ちなみに、10年間払い込みを行なってきたので、保険料の払い込みはせず保有し続ける選択肢もありました。
ただ10年が経過すると、解約控除がかからないタイミングになっていました。(ようやく10年が経過した!という感じ)
※ただし、解約控除の有無や条件は契約内容によって異なるため、実際の契約書類で確認する必要があります。
将来のために加入した保険も、加入したままにするのではなく、そのときの家計や資産形成の考え方に合わせて見直すことが大切だと感じています。
解約して戻ってきた約330万円、今後どうする?
今回、解約によって戻ってきたお金は約330万円。
お金をどうするか考えたのは、次の2つです。
① 投資に回す
ひとつ目は、NISAなどを利用して投資に回すこと。
これまで投資を続けてきたこともあり、今回戻ってきたお金も資産形成に活用するのは選択肢のひとつです。
ただし、一度に大きな金額を投資すると、相場が下がったときの影響も大きくなります。
投資に回すとしても、生活費や近い将来に必要なお金とのバランスを考えながら決めることが大切です。
② 現金として保有する
もうひとつは、現金として保有しておくこと。
子どもがいるわが家では、これから教育費などの支出も考えていかなければなりません。
急な出費に備えられる現金があると、気持ちにも余裕が生まれます。
すべてを投資に回すのではなく、必要なときに使えるお金として残しておくのも大切ですよね。
投資をしていたら?
ちなみにAIに個人年金保険をせず、同じ期間で投資に回していたらどうなっていたか聞きました。
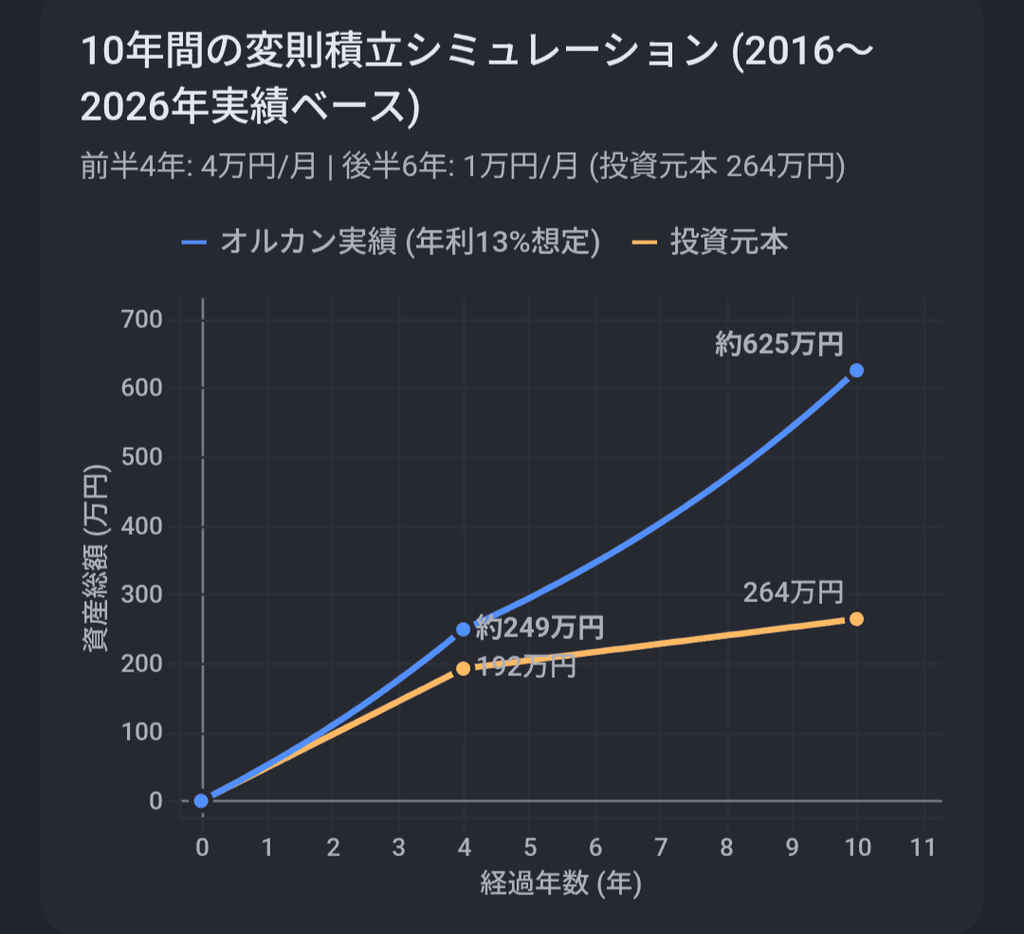
この10年は投資の年利がものすごい時期でした。
1. 米国の強烈な株高:オルカンの中身の約6割を占める米国株式(GAFAMなど)がこの10年で記録的な急成長を遂げました。
2. 歴史的な円安の進行:2016年頃に比べて円安ドル高が大きく進んだため、ドル建ての資産価値の上昇に加えて、円換算での評価額が大きく押し上げられました。
3. コロナショックからの回復と金融緩和:2020年のコロナショックで一時的に大きく落ち込んだものの、その後の量的緩和や世界経済の回復によって右肩上がりの相場が続きました。
ちなみに今後このお金を運用するとどうなるかも聞いてみました。
これから10年は同じように利率がいいとは限らないので3%で確認。
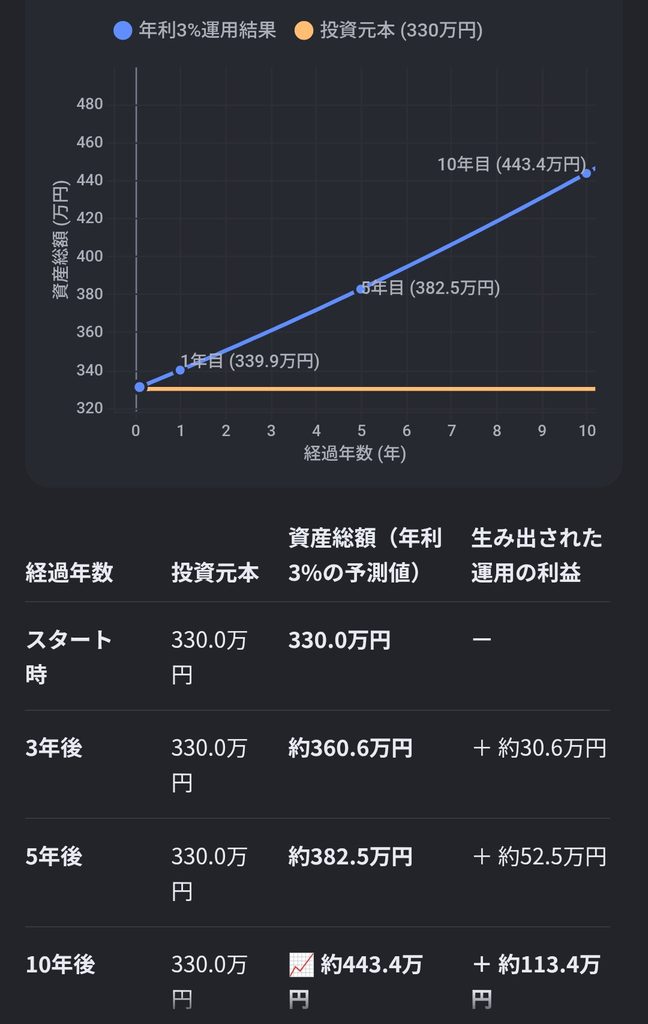
そうだとしても現金として保有しているより、複利の影響も受けて、上がっていくのが予想されます。
※もちろんその時々に〇〇ショックなどがあれば大きく元本割れする可能性もあります。
そうだとしても、引き続き投資に回していこうと思いました!
個人年金保険を解約するときに気をつけたいこと
今回の経験を通して、個人年金保険の解約を検討する場合は、いくつか確認しておくことがあると感じました。
- 実際に支払った保険料の総額を確認する:積立金額と解約返戻金の差額が、そのまま利益になるとは限りません。
- 為替の影響を考える:外貨建て保険は、円に換算するタイミングによって受取額が変わります。
- 解約控除や手数料を確認する:契約期間や契約内容によって、解約時の費用が異なる場合があります。
- 税金について確認する:契約書に税金の記載がない場合でも、税金がかからないとは限りません。
解約返戻金に税金はかかる?
一般的に、保険料を負担した本人が解約返戻金を一時金で受け取る場合、原則として一時所得の対象になります。
一時所得は、受取額から、その収入を得るために支出した金額などを差し引いて計算します。さらに、ほかの一時所得との合計について最高50万円の特別控除があり、課税対象となる金額は、特別控除後の金額の2分の1です。
ただし、今回のような外貨建て保険では、支払った保険料を支払時点の為替レートで円換算するなど、計算に注意が必要です。
参考:国税庁|生命保険契約に係る満期保険金等を受け取ったとき
まとめ
約10年前に加入したマニュライフ生命の外貨建て個人年金保険。
今回、約10年間続けてきた保険を解約し、約330万円のお金が戻ってきました。
今回の学びとして
- お金は自分で投資する
- 保険や銀行が勧めるものは買わない
10年間かけてようやく気づくことができました。
もしかすると元本割れしてももっと早いタイミングで解約して投資に回していたほうがよかったのかもしれません。
過ぎたことを考えても仕方ないので、
今回戻ってきたお金を来年のNISA費用として引き続き投資をしていくことにしました。
これからも、家計と資産形成のバランスを考えながら、お金の管理を続けていきたいと思います。